LIQID erklärt: Was 100.000 Euro Geldanlage pro Jahr kosten
Dieselben 100.000 Euro kosten je nach Anlageweg 200 oder 1.800 Euro im Jahr. Dieser Beitrag erklärt, was der digitale Vermögensverwalter LIQID kostet, was man dafür bekommt, wo die Grenzen liegen und woher die Angaben stammen.
Stand: 25. September 2026 · 6 Quellen ansehen
Auf einen Blick
Alle Fakten →- Anbieter
- LIQID, Vermögensverwalter aus Berlin, Erlaubnis der BaFin nach §15 WpIG
- Verwahrung
- Laut Anbieter bei Upvest als Sondervermögen, getrennt vom Vermögen des Verwahrers
- Mindestanlage CORE
- 100.000 €
Stand: 25. September 2026
Transkript anzeigen
Warum zahlt der Fuchs für dieselben 100.000 Euro mal 200 und mal 1.800 Euro im Jahr? Es geht um LIQID, einen digitalen Vermögensverwalter: was er kostet, was man dafür bekommt und für wen er sich lohnt.
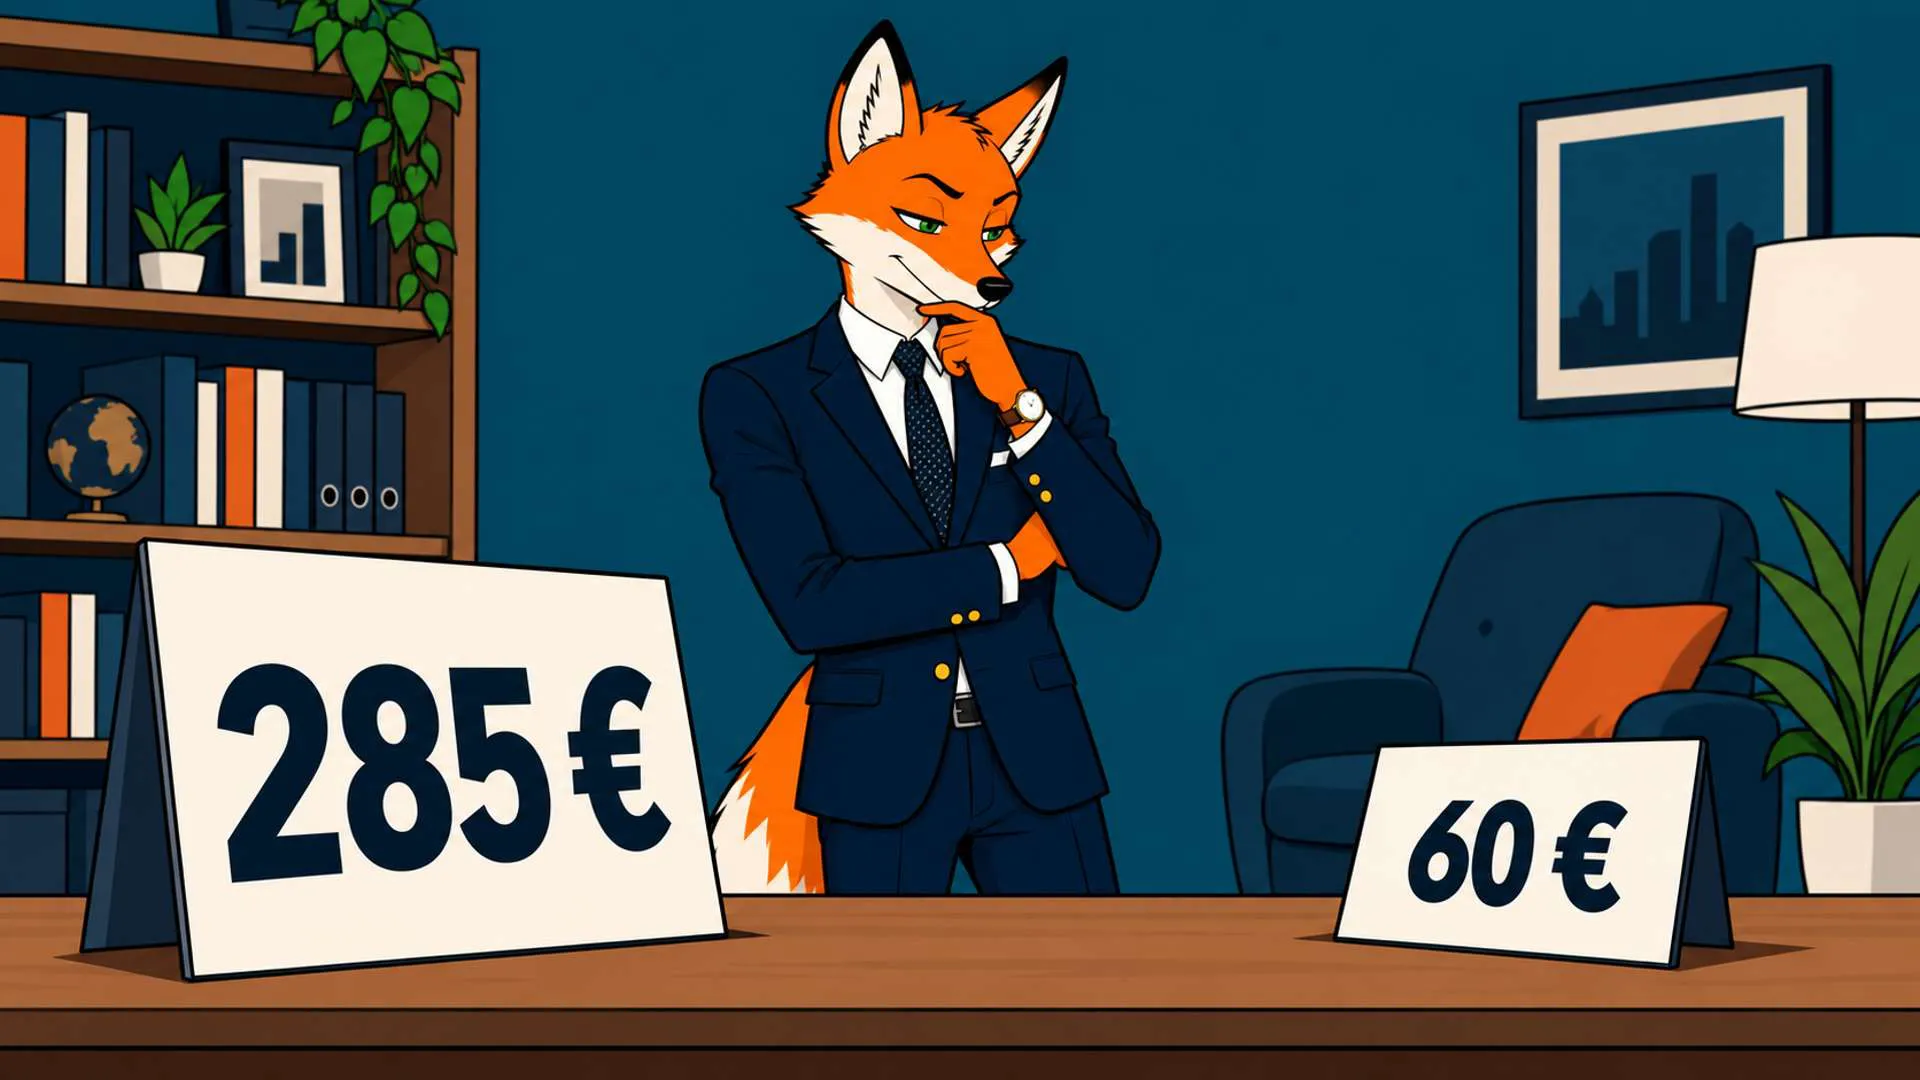
Der Fuchs rechnet die jährlichen Kosten in Euro. Klassische Vermögensverwaltung: laut Focus Money 2023, zitiert von LIQID, im Schnitt 1,80 Prozent, also 1.800 Euro. Ein großer Welt-ETF: laut justETF 0,20 Prozent, also 200 Euro, plus je nach Depot Order- und Depotgebühren. LIQID liegt dazwischen. Das eigene Rechenbeispiel für ein Portfolio mit 60 Prozent Aktien kommt auf 0,75 Prozent, also 750 Euro.
LIQID ist ein Vermögensverwalter aus Berlin mit Erlaubnis der BaFin. Die Wertpapiere liegen laut Anbieter bei Upvest als Sondervermögen, getrennt vom Vermögen des Verwahrers. Das Angebot CORE beginnt bei 100.000 Euro, mit drei Strategien und zehn Risikoklassen. LIQID legt das Geld an und gleicht das Depot regelmäßig wieder aus.
Laut LIQID kosten Verwaltung und Transaktionen 0,25 bis 0,90 Prozent im Jahr, je nach Strategie und Betrag. Dazu kommen die Kosten der Fonds. Den genauen Satz gibt es erst für den eigenen Betrag.
Der wichtigste Einwand: Finanztip empfiehlt seit September 2026 keine Robo-Advisor mehr, weil der Kostenunterschied zur Selbstanlage zu groß sei. Im Rechenbeispiel zahlt der Fuchs 550 Euro mehr im Jahr als beim reinen ETF. Dafür bekommt er eine fertige Strategie mit mehreren Anlageklassen und ein Depot, um das er sich nicht selbst kümmern muss. Was er nicht bekommt: eine Garantie auf mehr Rendite.
Die Grenzen: 100.000 Euro Mindestanlage. Verluste bis hin zum eingesetzten Kapital sind möglich. Und bei Trustpilot steht LIQID bei 4,6 von 5 Sternen aus rund 200 Bewertungen, mit Kritik an langsamem Support.
Passend ist LIQID für Menschen mit einer größeren Summe, die sich nicht selbst um ihr Depot kümmern wollen. Wer sich einen Welt-ETF selbst zutraut, fährt günstiger. Weitere Alternativen: andere digitale Vermögensverwalter, eine Honorarberatung oder die eigene Bank, dann mit Blick auf die Kosten in Euro.
Der Fuchs rechnet deshalb in Euro und fragt sich, wie viel Arbeit er selbst übernehmen will. Hinweis: Finance Fox Studio kann für Vermittlungen über Links auf dieser Website eine Provision erhalten. Dieses Video ist keine Anlageberatung. Geldanlagen sind mit Risiken verbunden.
Das Wichtigste in Kürze
- In Euro gerechnet kosten 100.000 Euro Geldanlage pro Jahr rund 1.800 Euro in einer klassischen Vermögensverwaltung (1,80 % laut Focus Money 2023, zitiert von LIQID), 750 Euro in LIQIDs eigenem Rechenbeispiel (0,75 %) und 200 Euro für einen großen Welt-ETF (0,20 % laut justETF, plus Order- und Depotkosten je nach Depot).
- LIQID ist ein Vermögensverwalter aus Berlin mit BaFin-Erlaubnis. Die Wertpapiere liegen laut Anbieter bei Upvest als Sondervermögen.
- CORE beginnt bei 100.000 Euro, mit drei Strategien und zehn Risikoklassen. Verwaltung und Transaktionen kosten laut LIQID 0,25 bis 0,90 % im Jahr, dazu kommen die Fondskosten.
- Finanztip empfiehlt seit September 2026 keine Robo-Advisor mehr, weil der Kostenabstand zur Selbstanlage zu groß sei.
- Die Kosten sind sicher, ein Mehrertrag nicht. Geldanlagen können an Wert verlieren.
Erklärung
Wer 100.000 Euro anlegt, zahlt jedes Jahr Kosten, und in Euro gerechnet liegen die Wege weit auseinander: rund 200 Euro für einen großen Welt-ETF, 750 Euro in LIQIDs eigenem Rechenbeispiel, rund 1.800 Euro im Marktdurchschnitt einer klassischen Vermögensverwaltung.
LIQID ist ein digitaler Vermögensverwalter aus Berlin mit BaFin-Erlaubnis. Das Angebot CORE beginnt bei 100.000 Euro. Dieser Beitrag zeigt, was es kostet, was man für den Aufpreis gegenüber einem eigenen ETF-Depot bekommt und wo die Grenzen liegen.
Wichtige Fakten
Stand: 25. September 2026. Angaben können sich ändern; maßgeblich sind die Angaben des Anbieters.
- Anbieter
- LIQID, Vermögensverwalter aus Berlin, Erlaubnis der BaFin nach §15 WpIGHerstellerangabe
- Verwahrung
- Laut Anbieter bei Upvest als Sondervermögen, getrennt vom Vermögen des VerwahrersHerstellerangabe
- Mindestanlage CORE
- 100.000 €Herstellerangabe
- Strategien
- Global, Future, Select, jeweils in zehn RisikoklassenHerstellerangabe
- Trustpilot
- 4,6 von 5 aus 201 Bewertungen (abgerufen 25.09.2026), Kritik an langsamem SupportUnabhängige Quelle
Kosten
- CORE Global und CORE Future: 0,25 bis 0,60 % p. a. Verwaltungs- und Transaktionskosten, dazu Produktkosten von 0,07 bis 0,22 % (Global) bzw. 0,11 bis 0,15 % (Future), laut Anbieter.
- CORE Select (inkl. aktiver Fonds): 0,60 bis 0,90 % p. a. Verwaltungs- und Transaktionskosten, dazu 0,30 bis 0,37 % Produktkosten, laut Anbieter.
- Welcher Satz gilt, hängt vom Anlagebetrag ab. LIQIDs Rechenbeispiel CORE Global 60 kommt auf 0,75 % p. a. Gesamtkosten, bei 100.000 Euro also 750 Euro im Jahr.
- Zum Vergleich: ein großer Welt-ETF mit 0,20 % laufenden Kosten (justETF) kostet bei 100.000 Euro rund 200 Euro im Jahr, plus Order- und Depotgebühren je nach Depot.
Stand: 25. September 2026. Preise und Tarife können sich ändern.
Für wen?
Passt eher zu
- Anleger mit mindestens 100.000 Euro, die eine breit gestreute Strategie wollen.
- Wer sich nicht selbst um Depot und regelmäßigen Ausgleich kümmern möchte.
- Wem diese Arbeit den Aufpreis gegenüber einem eigenen ETF-Depot wert ist.
Passt eher nicht zu
- Wer sich einen Welt-ETF selbst zutraut: Das ist günstiger.
- Kleinere Beträge: Die Mindestanlage für CORE liegt bei 100.000 Euro.
Grenzen und Nachteile
- Einstiegshürde: 100.000 Euro Mindestanlage.
- Marktrisiko: Verluste bis hin zum eingesetzten Kapital sind möglich, keine Garantie auf mehr Rendite.
- Gebühren nur als Spanne: Der genaue Satz ergibt sich erst für den eigenen Betrag.
- Teurer als Selbstanlage: im Rechenbeispiel 550 Euro pro Jahr mehr als ein Welt-ETF allein.
- Service: Bei Trustpilot gibt es Kritik an langsamen Support-Antworten.
Alternativen
Die Nennung ist kein Vergleich und keine Rangfolge. Welcher Weg passt, hängt vom Betrag und davon ab, wie viel Arbeit man selbst übernehmen möchte.
- Eigenes ETF-Depot: am günstigsten, volle Kontrolle, aber eigene Arbeit
- Andere digitale Vermögensverwalter
- Honorarberatung: Beratung wird direkt bezahlt statt über Produktkosten
- Vermögensverwaltung der eigenen Bank: mit genauem Blick auf die Kosten in Euro
Quellen und Stand
Stand der Informationen: 25. September 2026
- LIQID — LIQID CORE: Strategien, Kosten, Rechenbeispiel CORE Global 60 (Fußnoten) HerstellerangabeBelegt: Mindestanlage 100.000 €, drei Strategien, zehn Risikoklassen, Gebührenspannen, Rechenbeispiel 0,75 %, Marktdurchschnitt 1,80 % laut Focus Money 48/2023Abgerufen am 25. September 2026
- LIQID — Impressum HerstellerangabeBelegt: Sitz Berlin, Erlaubnis der BaFin nach §15 WpIGAbgerufen am 25. September 2026
- LIQID — Sicherheit HerstellerangabeBelegt: Verwahrung bei Upvest als SondervermögenAbgerufen am 25. September 2026
- justETF — iShares Core MSCI World UCITS ETF (IE00B4L5Y983) Unabhängige QuelleBelegt: Laufende Kosten (TER) 0,20 % p. a.Abgerufen am 25. September 2026
- Finanztip — Robo-Advisor: So sinnvoll sind digitale Anlagehelfer (Stand 10.09.2026) Unabhängige QuelleBelegt: Keine Robo-Advisor-Empfehlung mehr, weil der Kostenunterschied zur Selbstanlage zu groß istAbgerufen am 25. September 2026
- Trustpilot — Bewertungen LIQID Unabhängige QuelleBelegt: 4,6 von 5 aus 201 Bewertungen, Kritik an langsamem SupportAbgerufen am 25. September 2026
Allgemeine Bildung, keine Anlageberatung. Geldanlagen sind mit Risiken verbunden.